Simples Nacional e lucro presumido: dá para incentivar esporte?
Empresa do Simples Nacional ou do lucro presumido não deduz incentivo ao esporte do IRPJ. Veja o que a lei diz, o caso do PIE/SC e os caminhos que restam.
Empresa do Simples Nacional ou do lucro presumido não pode deduzir doação ou patrocínio esportivo do Imposto de Renda: a Lei Complementar nº 222/2025, art. 9º, § 1º, inciso I, reserva o benefício à pessoa jurídica tributada pelo lucro real. Isso derruba uma expectativa comum de donos de pequenas empresas. Mas há caminhos reais, e este artigo mostra cada um deles sem prometer o que a lei não dá.
Por que o Simples fica de fora
No Simples Nacional, a empresa paga todos os tributos federais, o ICMS e o ISS numa guia única, calculada sobre a receita bruta. Não existe uma apuração separada de IRPJ devido para abater. A LC 222/2025 foi escrita para quem apura IRPJ pelo lucro real, com base de cálculo e imposto devido identificáveis.
O mesmo vale para o lucro presumido: o IRPJ é calculado sobre um percentual fixo da receita, e a lei simplesmente não incluiu esse regime no art. 9º. Patrocínio feito por empresa do presumido é despesa comum, sem efeito no imposto.
Resumo honesto: se a sua empresa está em um desses regimes, não há dedução federal de incentivo ao esporte. Ponto.
O caso do PIE/SC
O programa catarinense funciona de outro jeito: a empresa destina parte do ICMS devido a um projeto aprovado e recebe crédito presumido. As faixas estão no Decreto nº 880/2025, art. 470, § 2º, inciso VI, do Anexo 6 do RICMS/SC, e são definidas pela receita bruta anual:
| Receita bruta anual | Crédito por período |
|---|---|
| Do teto da EPP até 4 vezes o teto | 15% do ICMS devido |
| De 4 a 8 vezes o teto | 10% |
| Acima de 8 vezes o teto | 7% |
O teto da empresa de pequeno porte, pela LC 123/2006, art. 3º, inciso II, é R$ 4,8 milhões de receita bruta anual. Esse também é o limite do Simples Nacional. Logo, as faixas do PIE começam exatamente onde o Simples termina. Para receita abaixo de R$ 4,8 milhões, o decreto não prevê percentual.
Na prática: empresa do Simples não tem faixa no PIE/SC. Empresa do lucro presumido com receita entre R$ 4,8 milhões e R$ 19,2 milhões, que recolha ICMS normal em Santa Catarina, pode se enquadrar na faixa de 15%. O decreto fala em ICMS, não em regime de Imposto de Renda; mas o enquadramento exige leitura do contador, porque o § 3º exclui o ICMS de substituição tributária e o apurado com crédito presumido substitutivo. O detalhe das faixas está em limite do PIE/SC por faixa de ICMS.
O que a pequena empresa pode fazer
Sem dedução não quer dizer sem opção. Veja o que existe:
- O sócio doa como pessoa física. Quem declara no modelo completo pode destinar até 7% do imposto devido a projetos aprovados na LC 222/2025 ou aos fundos da criança e do idoso. Exemplo: um sócio com R$ 10.000 de imposto devido pode destinar até R$ 700. Veja como doar Imposto de Renda para o esporte.
- Patrocínio comercial comum. A empresa paga, recebe exposição de marca e trata como custo de marketing. Não há abatimento de imposto, mas há retorno de imagem, especialmente em cidade pequena, onde a comunidade vê quem apoia o esporte das crianças.
- Apoio em serviços ou materiais. Transporte, lanche, uniforme, impressão. Não gera dedução, mas resolve problemas reais de um projeto gratuito.
- Mobilizar clientes e fornecedores que estejam no lucro real ou acima de R$ 4,8 milhões de receita e recolham ICMS em Santa Catarina. Uma empresa pequena pode ser a ponte entre o projeto e uma empresa grande.
Erros comuns
- Lançar a doação como dedução do DAS do Simples. Não existe esse campo e a Receita pode autuar.
- Confiar em promessa de "abatimento" feita por quem pede o patrocínio. Pergunte sempre: em qual lei, em qual artigo?
- Achar que o presumido deduz 2%. Só o lucro real deduz.
- Pular a conferência do § 3º do Decreto nº 880/2025, que tira da base o ICMS de substituição tributária.
- Confundir limite de receita com faturamento mensal. O decreto usa a receita bruta anual declarada na DIME ou na EFD do ano anterior.
O Muaythai de Balneário Camboriú e a pequena empresa
Aviso de sempre: nem o Campeões do Futuro nem a FECAMTT têm projeto aprovado para receber Imposto de Renda. O projeto Muaythai nas Escolas, da FECAMTT, está aprovado no PIE/SC e recebe ICMS de empresas catarinenses acima da faixa do Simples.
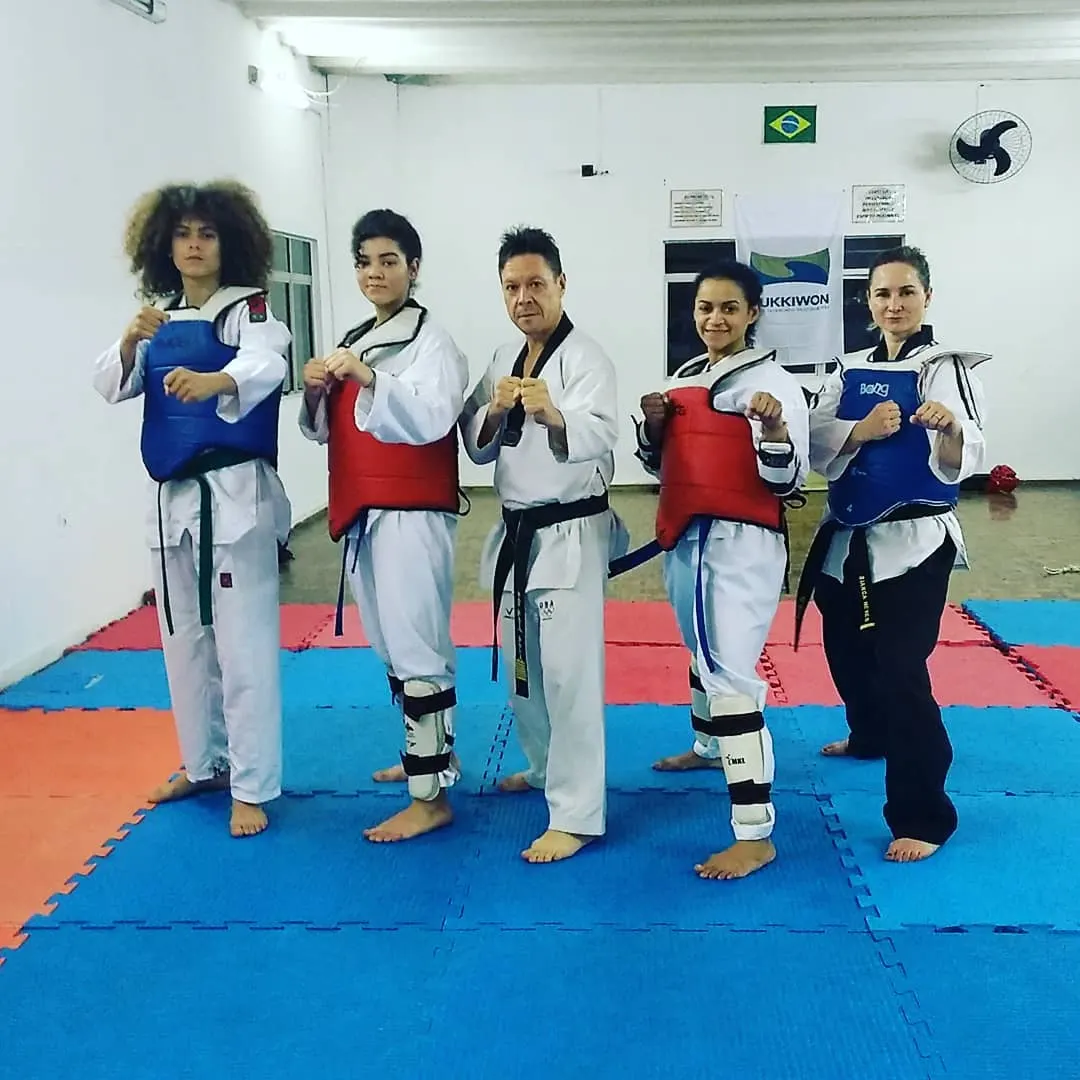
O Campeões do Futuro, do Mestre Paulo Ribeiro, existe há mais de vinte anos e ensina Taekwondo de graça a crianças no contraturno escolar, com núcleos em escolas estaduais como a EEB João Goulart e no bairro São Judas. Um projeto assim vive de coisas simples: luvas, protetores, transporte para competições, lanche depois do treino. É exatamente o tipo de apoio que uma empresa do Simples consegue dar sem precisar de lei nenhuma.
Se a sua empresa quer ajudar, veja a página do Muaythai nas Escolas e fale com o Mestre para entender o que falta hoje.
Como fazer hoje
- Confirme com o contador o regime da empresa e a receita bruta anual.
- Se estiver no Simples ou abaixo de R$ 4,8 milhões, pare de procurar dedução federal: ela não existe para você.
- Calcule 7% do imposto devido dos sócios: esse é o espaço de doação da família.
- Decida se faz sentido um patrocínio comercial, com contrato e contrapartidas claras.
- Se conhece empresas maiores com ICMS em Santa Catarina, apresente o PIE/SC a elas.
Este conteúdo é informativo e não substitui a orientação do seu contador. As regras podem mudar: confira sempre a redação em vigor.
Perguntas frequentes
Empresa do Simples Nacional pode deduzir doação ao esporte?
Não. A LC 222/2025, art. 9º, § 1º, I, limita a dedução do IRPJ à pessoa jurídica tributada pelo lucro real. O Simples recolhe tudo numa guia única, sem espaço para essa dedução.
E a empresa do lucro presumido?
Também não. O lucro presumido não está no art. 9º da LC 222/2025. A empresa pode patrocinar, mas sem abater do imposto.
O PIE/SC aceita empresa do Simples?
As faixas do Decreto nº 880/2025 começam no teto da empresa de pequeno porte, que é R$ 4,8 milhões de receita bruta anual pela LC 123/2006. Para receita abaixo disso o texto não prevê percentual. Confirme com o contador.
O sócio pode doar como pessoa física?
Sim. O sócio que declara no modelo completo pode destinar até 7% do próprio imposto devido a projetos aprovados ou a fundos da criança e do idoso.
Patrocinar sem incentivo vale a pena?
Pode valer como marketing e como escolha de marca. Mas o valor sai do caixa da empresa, sem retorno fiscal. É uma decisão comercial, não tributária.
Fontes consultadas
Quer apoiar o esporte em Balneário Camboriú?
Veja os caminhos legais para transformar imposto em apoio, ou fale direto com o Mestre.
Leia também

Utilidade pública estadual: o que o título dá a uma federação
A FECAMTT recebeu o título de utilidade pública estadual pela Lei 19.281/2025. Veja o que isso significa, o que não significa e como se pede.
· 7 min de leitura

Esporte no contraturno escolar: o que a lei apoia e como funciona
Esporte no contraturno escolar: como a Lei de Incentivo, o PIE/SC e o Fundesporte tratam projetos para crianças, com o exemplo de Balneário Camboriú.
· 4 min de leitura

Como conseguir patrocínio de empresa para um projeto esportivo
Como conseguir patrocínio da empresa para projeto esportivo: PIE/SC, Lei de Incentivo ou patrocínio direto, o que levar na reunião e o que não prometer.
· 5 min de leitura