Simples Nacional y lucro presumido: ¿pueden incentivar el deporte?
Las empresas del Simples Nacional o del lucro presumido no deducen el incentivo al deporte del IRPJ. La ley, el caso del PIE/SC y las opciones.
Una empresa del Simples Nacional (régimen simplificado para pequeñas empresas) o del lucro presumido (régimen de beneficio presunto) no puede deducir una donación o un patrocinio deportivo del Imposto de Renda (impuesto sobre la renta): la Lei Complementar nº 222/2025, una Lei Complementar (ley complementaria), en su art. 9, § 1, inciso I, reserva el beneficio a la persona jurídica tributada por el lucro real (régimen de beneficio real). Eso derriba una expectativa común entre dueños de pequeñas empresas. Pero hay caminos reales, y este artículo muestra cada uno sin prometer lo que la ley no da. Así lo hacen las empresas en Brasil; quien vive fuera no paga impuestos en Brasil, pero las mismas alternativas muestran cómo cualquiera puede ayudar.
Por qué el Simples queda fuera
En el Simples Nacional, la empresa paga todos los tributos federales, el ICMS (impuesto estatal sobre bienes y servicios) y el ISS (impuesto municipal sobre servicios) en una guía única, calculada sobre los ingresos brutos. No existe un cálculo separado de IRPJ (impuesto sobre la renta de las empresas) adeudado del cual descontar. La LC 222/2025 se escribió para quien calcula el IRPJ por el lucro real, con base de cálculo e impuesto adeudado identificables.
Lo mismo vale para el lucro presumido: el IRPJ se calcula sobre un porcentaje fijo de los ingresos, y la ley simplemente no incluyó ese régimen en el art. 9. El patrocinio de una empresa del presumido es un gasto común, sin efecto en el impuesto.
Resumen honesto: si tu empresa está en uno de esos regímenes, no hay deducción federal de incentivo al deporte. Punto.
El caso del PIE/SC
El programa catarinense funciona de otra manera: la empresa destina parte del ICMS adeudado a un proyecto aprobado y recibe crédito presumido (crédito fiscal presunto). Las franjas están en el Decreto nº 880/2025, art. 470, § 2, inciso VI, del Anexo 6 del RICMS/SC (el reglamento del ICMS de Santa Catarina), y se definen por los ingresos brutos anuales:
| Ingresos brutos anuales | Crédito por período |
|---|---|
| Del techo de la pequeña empresa hasta 4 veces el techo | 15 % del ICMS adeudado |
| De 4 a 8 veces el techo | 10 % |
| Más de 8 veces el techo | 7 % |
El techo de la empresa de pequeno porte (pequeña empresa), según la LC 123/2006, art. 3, inciso II, es de R$ 4,8 millones de ingresos brutos anuales. Ese también es el límite del Simples Nacional. Por lo tanto, las franjas del PIE empiezan exactamente donde termina el Simples. Para ingresos por debajo de R$ 4,8 millones, el decreto no prevé porcentaje.
En la práctica: una empresa del Simples no tiene franja en el PIE/SC (Programa de Incentivo al Deporte de Santa Catarina). Una empresa del lucro presumido con ingresos entre R$ 4,8 millones y R$ 19,2 millones, que pague ICMS normal en Santa Catarina, puede encajar en la franja del 15 %. El decreto habla de ICMS, no de régimen del impuesto sobre la renta; pero el encuadre exige la lectura del contador, porque el § 3 excluye el ICMS de substituição tributária (sustitución tributaria) y el calculado con crédito presumido sustitutivo. El detalle de las franjas está en el límite del PIE/SC por franja de ICMS.
Lo que puede hacer la pequeña empresa
Sin deducción no quiere decir sin opciones. Esto es lo que existe:
- El socio dona como persona física. Quien declara en el modelo completo (declaración detallada) puede destinar hasta el 7 % del imposto devido (impuesto adeudado) a proyectos aprobados en la LC 222/2025 o a los fondos de la infancia y del adulto mayor. Ejemplo: un socio con R$ 10.000 de impuesto adeudado puede destinar hasta R$ 700. Mira cómo donar impuesto sobre la renta al deporte.
- Patrocinio comercial común. La empresa paga, recibe exposición de marca y lo trata como costo de marketing. No hay descuento de impuesto, pero hay retorno de imagen, sobre todo en una ciudad pequeña, donde la comunidad ve quién apoya el deporte de los niños.
- Apoyo en servicios o materiales. Transporte, merienda, uniforme, impresión. No genera deducción, pero resuelve problemas reales de un proyecto gratuito.
- Movilizar a clientes y proveedores que estén en el lucro real o por encima de R$ 4,8 millones de ingresos y paguen ICMS en Santa Catarina. Una empresa pequeña puede ser el puente entre el proyecto y una empresa grande.
Errores comunes
- Registrar la donación como deducción del DAS (la guía única de pago del Simples Nacional). Ese campo no existe y la Receita Federal (la administración tributaria federal) puede multar.
- Confiar en la promesa de “descuento” de quien pide el patrocinio. Pregunta siempre: ¿en qué ley, en qué artículo?
- Creer que el presumido deduce el 2 %. Solo el lucro real deduce.
- Saltarse la verificación del § 3 del Decreto nº 880/2025, que saca de la base el ICMS de sustitución tributaria.
- Confundir el límite de ingresos con la facturación mensual. El decreto usa los ingresos brutos anuales declarados en la DIME/EFD (las declaraciones fiscales estatales de la empresa) del año anterior.
El Muaythai de Balneário Camboriú y la pequeña empresa
El aviso de siempre: ni el Projeto Campeões do Futuro (“Campeones del Futuro”) ni la FECAMTT, la Federación Catarinense de Muaythai Tradicional, tienen proyecto aprobado para recibir Imposto de Renda. El proyecto Muaythai nas Escolas (“Muaythai en las Escuelas”), de la FECAMTT, está aprobado en el PIE/SC y recibe ICMS de empresas catarinenses por encima de la franja del Simples.
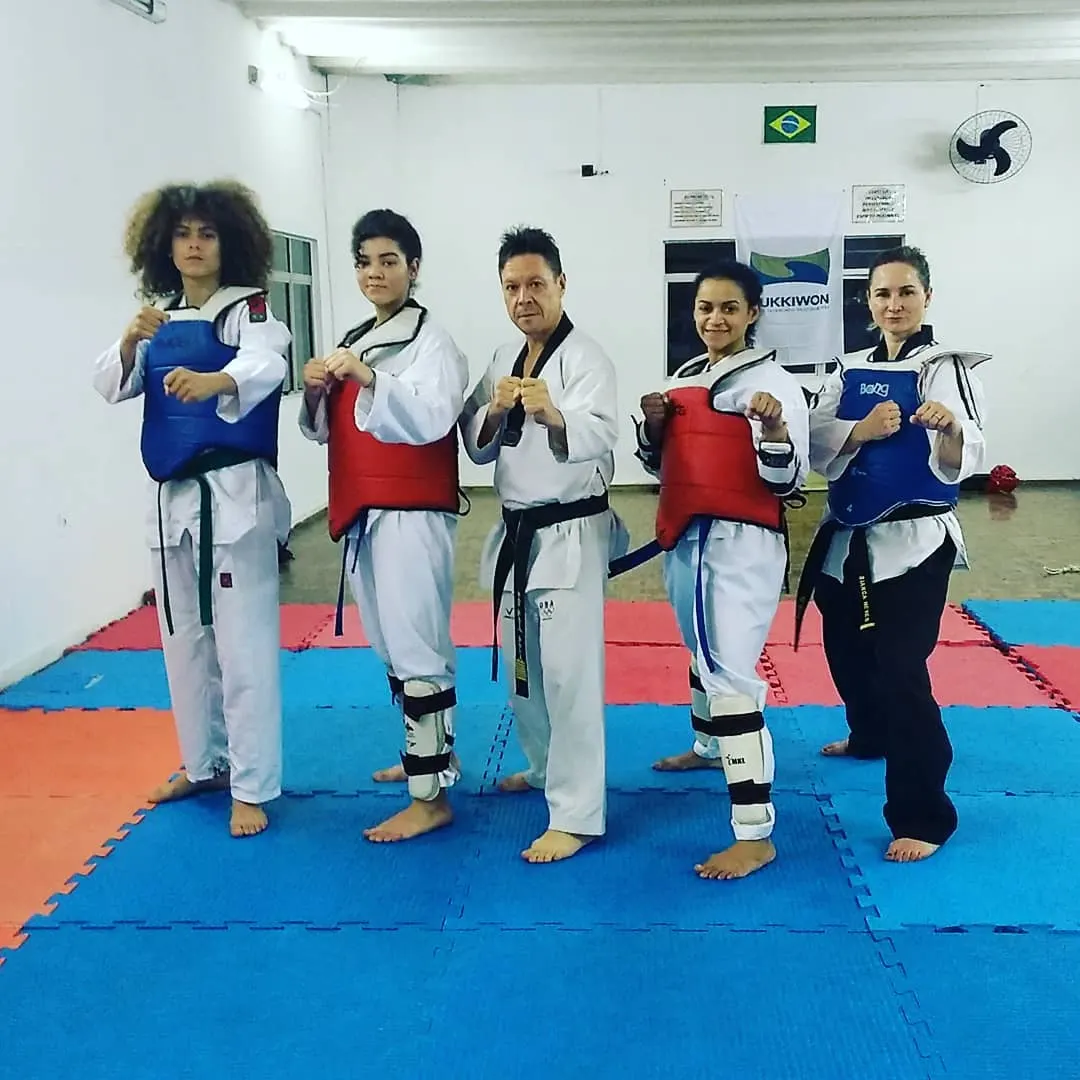
El Campeões do Futuro, del Mestre Paulo Ribeiro, existe desde hace más de veinte años y enseña Taekwondo gratis a niños en el horario opuesto al escolar, con sedes en escuelas estatales como la EEB João Goulart y en el barrio São Judas. Un proyecto así vive de cosas simples: guantes, protectores, transporte a competiciones, merienda después del entrenamiento. Es exactamente el tipo de apoyo que una empresa del Simples puede dar sin necesitar ninguna ley.
Así lo hacen las empresas en Brasil. Si vives fuera, no pagas impuestos en Brasil, pero igual puedes apoyar el proyecto. Si tu empresa quiere ayudar, mira la página de Muaythai nas Escolas y habla con el Mestre para entender qué falta hoy.
Cómo hacerlo hoy
- Confirma con el contador el régimen de la empresa y los ingresos brutos anuales.
- Si está en el Simples o por debajo de R$ 4,8 millones, deja de buscar una deducción federal: no existe para ti.
- Calcula el 7 % del impuesto adeudado de los socios: ese es el margen de donación de la familia.
- Decide si tiene sentido un patrocinio comercial, con contrato y contrapartidas claras.
- Si conoces empresas más grandes con ICMS en Santa Catarina, preséntales el PIE/SC.
Este contenido es informativo y no sustituye la orientación de tu contador. Las reglas pueden cambiar: consulta siempre la redacción vigente.
Preguntas frecuentes
¿Una empresa del Simples Nacional puede deducir una donación al deporte?
No. La LC 222/2025, art. 9, § 1, I, limita la deducción del IRPJ (impuesto sobre la renta de las empresas) a la persona jurídica tributada por el lucro real (régimen de beneficio real). El Simples paga todo en una guía única, sin espacio para esa deducción.
¿Y la empresa del lucro presumido?
Tampoco. El lucro presumido (régimen de beneficio presunto) no está en el art. 9 de la LC 222/2025. La empresa puede patrocinar, pero sin descontarlo del impuesto.
¿El PIE/SC acepta empresas del Simples?
Las franjas del Decreto nº 880/2025 empiezan en el techo de la pequeña empresa, que es de R$ 4,8 millones de ingresos brutos anuales según la LC 123/2006. Para ingresos por debajo de eso, el texto no prevé porcentaje. Confírmalo con tu contador.
¿El socio puede donar como persona física?
Sí. El socio que declara en el modelo completo puede destinar hasta el 7 % de su propio impuesto adeudado a proyectos aprobados o a los fondos de la infancia y del adulto mayor.
¿Vale la pena patrocinar sin incentivo?
Puede valer como marketing y como elección de marca. Pero el dinero sale de la caja de la empresa, sin retorno fiscal. Es una decisión comercial, no tributaria.
Fuentes consultadas
¿Quieres apoyar el proyecto?
Mira cómo empresas y personas en Brasil apoyan el deporte con sus impuestos, o habla directamente con el Maestro.
Lee también

Utilidad pública estatal: lo que el título le da a una federación
La FECAMTT recibió el título de utilidad pública estatal por la Ley 19.281/2025. Qué significa, qué no significa y cómo se solicita.
· 8 min de lectura

Deporte en contraturno escolar: qué apoya la ley y cómo funciona
Deporte en contraturno escolar: cómo la Ley de Incentivo, el PIE/SC y el Fundesporte tratan proyectos para niños, con el ejemplo de Balneário Camboriú.
· 5 min de lectura

Cómo conseguir patrocinio de empresa para un proyecto deportivo
Cómo conseguir patrocinio de empresas para un proyecto deportivo en Brasil: PIE/SC, Ley de Incentivo o patrocinio directo, qué llevar y qué no prometer.
· 5 min de lectura