PIE/SC: como a sua empresa transforma ICMS em esporte
Guia do PIE/SC: quem pode apoiar, limites de 15%, 10% e 7% do ICMS, habilitação no SAT, passo a passo e erros que fazem a empresa perder o benefício.
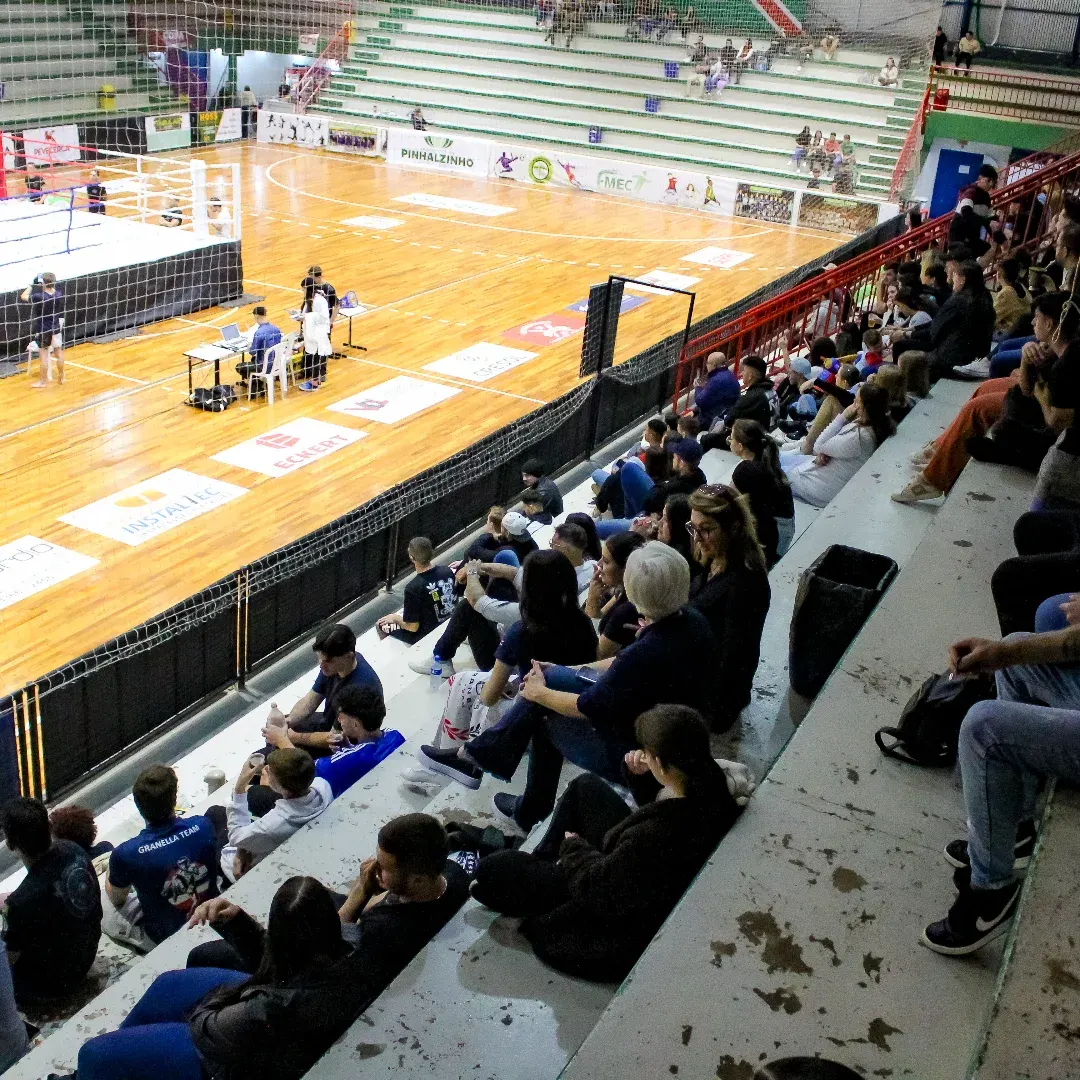
Toda empresa catarinense que paga ICMS já contribui com o Estado. O que muita gente não sabe é que uma parte desse imposto pode ir direto para um projeto esportivo aprovado: o valor destinado volta para a empresa como crédito no próprio ICMS, dentro de limites. Esse caminho se chama PIE/SC, o Programa de Incentivo ao Esporte de Santa Catarina. Este guia explica, com base no texto da lei, quem pode apoiar, qual é o limite, como fazer e os erros que mais custam caro.
O que é o PIE/SC
Segundo as perguntas frequentes do programa, o PIE foi criado pelo Governo do Estado por meio do Decreto nº 780, de 3 de dezembro de 2024, e é operado pela FESPORTE, a Fundação Catarinense de Esporte. A lógica é simples: a empresa deposita o recurso num projeto esportivo aprovado e abate o valor de uma parte do ICMS.
O programa trabalha com cinco editais: esporte educacional e de formação, esporte de alto rendimento, eventos esportivos, paradesporto e esporte de participação.
A regra fiscal está no Decreto nº 880/2025, que deu nova redação ao art. 470 do Anexo 6 do Regulamento do ICMS de Santa Catarina. O valor que a empresa destina vira crédito presumido na apuração do imposto.
Quanto a empresa pode destinar
O limite de cada empresa é calculado em cada período de apuração, sobre o ICMS devido no período, conforme a receita bruta anual declarada na DIME ou na EFD do ano anterior:
| Receita bruta anual da empresa | Limite por período |
|---|---|
| Entre o teto da empresa de pequeno porte e 4 vezes esse teto | 15% do ICMS devido |
| Acima de 4 vezes e até 8 vezes o teto da empresa de pequeno porte | 10% do ICMS devido |
| Acima de 8 vezes o teto da empresa de pequeno porte | 7% do ICMS devido |
O teto da empresa de pequeno porte é o definido na Lei Complementar federal nº 123/2006. Quando a empresa apura o imposto de forma consolidada, somando todos os estabelecimentos em Santa Catarina, o decreto fixa o percentual em 7% sobre o imposto a recolher apurado.
O crédito também não pode passar do valor efetivamente transferido ao projeto nem do saldo devedor do imposto no período anterior ao da apropriação.
O teto do Estado: o famoso 0,5%
Além do limite de cada empresa, existe um limite para o programa inteiro. Em cada ano, a soma dos créditos fica limitada a 0,5% da parte estadual da arrecadação do ICMS do ano anterior e ao valor global fixado em portaria do Secretário da Fazenda, que pode chegar a R$ 75 milhões.
Se esse teto for atingido antes do fim do ano, o decreto diz que a apropriação do crédito só acontece no exercício seguinte. Por isso, vale planejar o apoio com antecedência.
Atenção: o 0,5% não é o limite da sua empresa. Alguns materiais de divulgação confundem as duas coisas.
Passo a passo para apoiar um projeto
- Escolha um projeto aprovado. Peça à entidade o número do projeto e a carta de captação. Segundo a FESPORTE, só os projetos aprovados recebem a carta e podem começar a captar.
- Habilite o apoio no SAT antes de qualquer transferência, informando o projeto e o valor. O SAT é o sistema da Secretaria de Estado da Fazenda.
- Transfira o valor para a conta específica do projeto, aberta só para ele. Não deposite na conta da entidade.
- Aproprie o crédito presumido na apuração do ICMS, dentro do seu limite de 15%, 10% ou 7%.
- Guarde os comprovantes da habilitação e da transferência.
Para usar o crédito, a empresa também precisa estar em dia com a DIME e a EFD e ter certidão negativa de débitos com a Fazenda Estadual (ou positiva com efeitos de negativa). Se o dinheiro voltar para a empresa, o crédito tem de ser estornado.
Quem pode propor projetos
Do outro lado estão as entidades. Segundo o FAQ do programa, pode propor projeto a pessoa jurídica estabelecida e atuante em Santa Catarina (ou entidade nacional de administração do desporto) que tenha o CRED, o Certificado de Registro de Entidade Desportiva emitido pelo Conselho Estadual de Esporte, e pelo menos três anos de existência legal. Pessoa física não pode propor.
As propostas são enviadas pela plataforma Prosas, avaliadas por uma comissão de seleção e classificadas por nota. A execução é acompanhada na mesma plataforma, com prestação de contas.
O que fica de fora
- ICMS de substituição tributária e por responsabilidade tributária não entram.
- Também não entra o imposto apurado com crédito presumido em substituição aos créditos pelas entradas.
- Simples Nacional: as faixas do decreto começam no teto da empresa de pequeno porte, que é o limite do Simples. Para receita abaixo disso, o texto não prevê percentual. Fale com o seu contador antes de contar com o benefício.
Erros que fazem a empresa perder o benefício
- Transferir o dinheiro antes de habilitar o apoio no SAT.
- Depositar na conta da entidade em vez da conta específica do projeto.
- Confundir o limite da empresa (15%, 10% ou 7%) com o teto do Estado (0,5%).
- Apoiar projeto sem carta de captação vigente.
- Esquecer as obrigações acessórias (DIME e EFD) ou deixar a certidão vencer.
- Confundir o PIE, que é estadual e usa ICMS, com a Lei de Incentivo ao Esporte, que é federal e usa Imposto de Renda.
E o Muaythai nas Escolas?
Segundo o media kit 2025 da FECAMTT, a federação presidida pelo Mestre Paulo Ribeiro teve o projeto Muaythai nas Escolas aprovado no PIE/SC, na linha Esporte Educacional e Formação Esportiva, com valor total de R$ 100.000,00. O número oficial do projeto e a carta de captação ainda não foram publicados aqui: peça os dois documentos à FECAMTT antes de habilitar o apoio no SAT.
Veja a página do Muaythai nas Escolas e os contatos da federação.
E o Imposto de Renda?
O PIE/SC usa apenas ICMS. O Imposto de Renda segue outra lei, a Lei Complementar nº 222/2025, que hoje rege a Lei de Incentivo ao Esporte. Hoje não existe projeto do Mestre ou da FECAMTT apto a receber Imposto de Renda. Se você é pessoa física ou empresa do lucro real, veja na página Apoie os caminhos legais que existem para cada caso.
Este conteúdo é informativo e não substitui a orientação do seu contador. As regras podem mudar: confira sempre a redação em vigor.
Perguntas frequentes
Quanto do ICMS a minha empresa pode destinar pelo PIE/SC?
Em cada período de apuração, até 15%, 10% ou 7% do ICMS devido, conforme a faixa de receita bruta anual declarada na DIME ou na EFD do ano anterior (Decreto nº 880/2025, que deu nova redação ao art. 470 do Anexo 6 do RICMS/SC).
O que é o 0,5% que aparece em alguns materiais?
É o teto anual do Estado para o programa inteiro: 0,5% da parte estadual da arrecadação do ICMS do ano anterior, limitado ao valor global fixado em portaria, de até R$ 75 milhões. Não é o limite de cada empresa.
Empresa do Simples Nacional pode participar?
As faixas do decreto começam no limite de faturamento da empresa de pequeno porte, que é o teto do Simples Nacional. Para quem está abaixo disso o texto não prevê percentual. Confirme com o seu contador.
Posso transferir primeiro e habilitar depois?
Não. O decreto condiciona o crédito à prévia habilitação no SAT, tanto do apoio ao projeto quanto do valor a ser aplicado.
Pessoa física pode apoiar pelo PIE/SC?
O PIE/SC funciona com o ICMS de empresas contribuintes. Para pessoas físicas existem outros caminhos, como a Lei de Incentivo ao Esporte e os fundos da criança e do adolescente, explicados na página Apoie.
Fontes consultadas
Quer apoiar o esporte em Balneário Camboriú?
Veja os caminhos legais para transformar imposto em apoio, ou fale direto com o Mestre.
Leia também

Utilidade pública estadual: o que o título dá a uma federação
A FECAMTT recebeu o título de utilidade pública estadual pela Lei 19.281/2025. Veja o que isso significa, o que não significa e como se pede.
· 7 min de leitura

Esporte no contraturno escolar: o que a lei apoia e como funciona
Esporte no contraturno escolar: como a Lei de Incentivo, o PIE/SC e o Fundesporte tratam projetos para crianças, com o exemplo de Balneário Camboriú.
· 4 min de leitura

Como conseguir patrocínio de empresa para um projeto esportivo
Como conseguir patrocínio da empresa para projeto esportivo: PIE/SC, Lei de Incentivo ou patrocínio direto, o que levar na reunião e o que não prometer.
· 5 min de leitura