Proyecto de inclusión social: el 4 % de la Ley de Incentivo al Deporte
Proyectos de inclusión social en la Ley de Incentivo al Deporte de Brasil: empresas del lucro real deducen hasta el 4 % del IRPJ. Regla de la LC 222.
El proyecto de inclusión social es la categoría de la Lei de Incentivo ao Esporte (la ley federal de incentivo al deporte de Brasil) que permite a la empresa del lucro real (régimen de beneficio real) deducir hasta el 4 % del IRPJ (impuesto sobre la renta de las empresas) adeudado, en lugar del 2 % habitual de 2026. El límite está en el art. 9, § 4, de la LC 222/2025, una Lei Complementar (ley complementaria), y se comparte con la Lei Rouanet (ley federal de incentivo a la cultura) y la Lei do Audiovisual (ley federal de incentivo al audiovisual). Así lo hacen las empresas en Brasil; quien vive fuera no paga impuestos en Brasil, pero la regla explica por qué los proyectos sociales atraen a patrocinadores brasileños. Este artículo explica qué entra en esta categoría, quién puede usarla y cómo hacer la cuenta.
Qué llama la ley inclusión social
La LC 222, art. 6, organiza los proyectos en niveles. Son tres: formación deportiva, excelencia deportiva y deporte para toda la vida. El § 1 añade los proyectos de inclusión social: en palabras de la ley (traducción nuestra), los “destinados a promover la inclusión social por medio del deporte, preferentemente en comunidades en situación de vulnerabilidad social”. El Decreto nº 12.861/2026, un decreto federal, detalla en su art. 5 los niveles y los criterios de clasificación.
La clasificación la hace el Ministerio del Deporte en la aprobación. No es el proponente quien se declara “de inclusión social”; lo dice el acto de aprobación.
El límite del 4 % y con quién se comparte
El art. 9, § 1, I, de la LC 222 fija el 3 % del IRPJ adeudado para la empresa del lucro real, con el 2 % hasta 2027 (art. 23). El § 4 abre una franja mayor:
- hasta el 4 % del IRPJ adeudado para proyectos de inclusión social;
- ese límite se comparte con las deducciones de la Lei Rouanet, art. 26, y de la Lei do Audiovisual.
Es decir, la empresa que ya usa la Rouanet por el art. 26 debe sumar ambas cosas dentro del 4 %. El Decreto nº 12.861, art. 2, § 2, repite la regla.
La LC 224/2025, art. 4, § 4, V, manda aplicar el 90 % de las reducciones de tributos. En la lectura más común, el 4 % pasa a ser 3,6 %. Mira la LC 224 y el recorte y confírmalo con tu contador.
Ejemplo con números redondos
Empresa del lucro real con R$ 500.000 de IRPJ adeudado en 2026:
- Proyecto deportivo común: 2 % = R$ 10.000 (R$ 9.000 con el 90 % de la LC 224).
- Proyecto de inclusión social: 4 % = R$ 20.000 (R$ 18.000 con el 90 %).
- Si la empresa ya donó R$ 8.000 por la Rouanet, art. 26: quedan R$ 12.000 para el deporte dentro del 4 % (R$ 10.000 con el 90 %).
La diferencia entre el proyecto común y el de inclusión social es el doble de deducción. Para la empresa, eso significa duplicar el apoyo sin tocar la caja.
Lo que no cambia
- Persona física: 7 % para cualquier proyecto deportivo, sumado a los fondos y a la cultura (art. 9, § 1, II). No hay 4 % ni franja extra para inclusión social.
- El lucro real sigue siendo el requisito. El Simples Nacional (régimen simplificado para pequeñas empresas) y el lucro presumido (régimen de beneficio presunto) no deducen. Mira Simples y presumido.
- No se deduce de la base del lucro real ni de la CSLL (contribución social sobre el beneficio neto) (art. 9, § 2).
- Vínculo prohibido (art. 5): el proyecto de una empresa vinculada o de un pariente de un socio no genera deducción.
Cómo usa la empresa el 4 %
- Revisa con el contador el IRPJ adeudado estimado y la base del 4 % con el 90 %.
- Busca en la lista del Ministerio del Deporte proyectos clasificados como inclusión social. Mira proyectos aprobados.
- Suma lo que la empresa ya usa en la Rouanet (art. 26) y en el audiovisual.
- Haz el patrocinio o la donación en la cuenta específica del proyecto (art. 11).
- Guarda el recibo y registra la deducción en el cálculo del IRPJ.
Errores comunes
- Sumar 2 % + 4 % y creer que tienes 6 %: el 4 % es el techo para inclusión social, no un añadido.
- Olvidar sumar la Rouanet del art. 26 dentro del 4 %.
- Llamar de inclusión social a un proyecto que el acto de aprobación clasifica en otro nivel.
- Aplicar el 4 % a la persona física.
- Ignorar el recorte del 10 % de la LC 224 en la planificación.
¿Y el Muaythai de Balneário Camboriú?
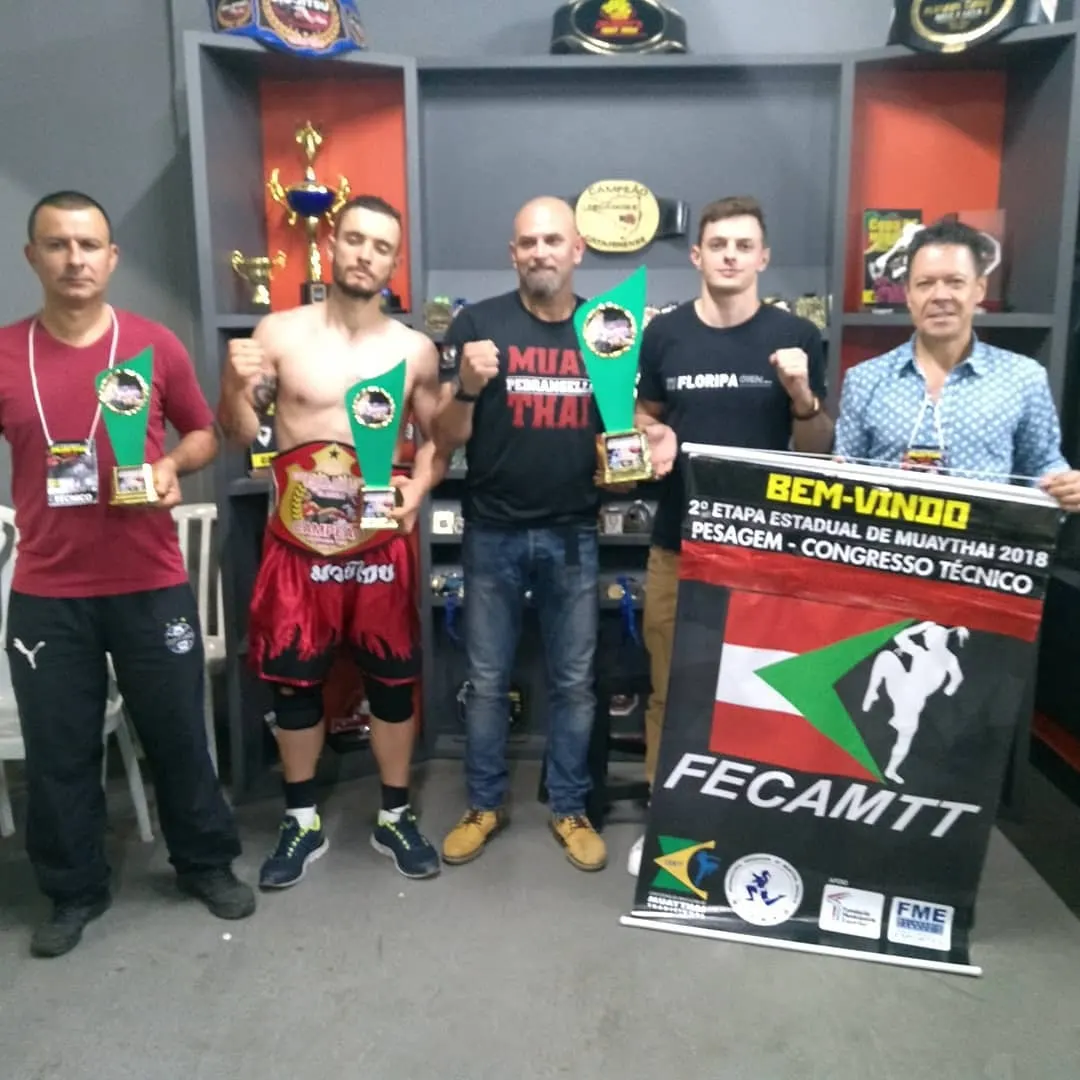
El Projeto Campeões do Futuro (“Campeones del Futuro”), proyecto gratuito del Mestre Paulo Ribeiro para niños en el horario opuesto al escolar, tiene todo lo que la ley llama inclusión social: es gratuito, atiende a niños en sedes como la EEB João Goulart y la EEB Higino João Pio, y en 2019 firmó una alianza con la Secretaría de Inclusión Social del municipio. Aun así, el Campeões do Futuro y la FECAMTT, la Federación Catarinense de Muaythai Tradicional, no tienen proyecto aprobado en la ley federal y no reciben Imposto de Renda (impuesto sobre la renta). El Muaythai nas Escolas (“Muaythai en las Escuelas”) está en el PIE/SC (Programa de Incentivo al Deporte de Santa Catarina), que usa ICMS (impuesto estatal sobre bienes y servicios) de empresas catarinenses: mira Muaythai nas Escolas.
Para la empresa catarinense, el PIE/SC es el camino real para apoyar el Muaythai en las escuelas. Para la empresa de otro estado, la lista federal tiene proyectos de inclusión social en todo el país. Los caminos están en Apoya.
Cómo hacerlo hoy
- Pide al contador el IRPJ adeudado estimado y confirma si la empresa está en el lucro real.
- Calcula el 4 % y descuenta lo que ya va a la Rouanet.
- Elige un proyecto clasificado como inclusión social y verifica el acto.
- Si la empresa es de Santa Catarina, compáralo con el PIE/SC.
Así lo hacen las empresas en Brasil. Si vives fuera, no pagas impuestos en Brasil, pero igual puedes apoyar el proyecto. ¿Quieres entender cómo una empresa puede apoyar el Muaythai en las escuelas por el PIE? Habla con el Mestre.
Este contenido es informativo y no sustituye la orientación de tu contador. Las reglas pueden cambiar: consulta siempre la redacción vigente.
Preguntas frecuentes
¿Qué es un proyecto de inclusión social en la Ley de Incentivo al Deporte?
Es el proyecto clasificado por el art. 6, § 1, de la LC 222/2025 como orientado a la inclusión social por medio del deporte, que da a la empresa un límite de deducción mayor.
¿Cuál es el límite para la empresa?
Hasta el 4 % del IRPJ (impuesto sobre la renta de las empresas) adeudado, por el art. 9, § 4, de la LC 222/2025, compartido con la Lei Rouanet (art. 26) y la Lei do Audiovisual. La LC 224/2025 manda aplicar el 90 %: confírmalo con tu contador.
¿La persona física tiene el 4 %?
No. La persona física sigue con el 7 % para todos los proyectos deportivos, de cualquier nivel, sumados a los fondos y a la cultura.
¿Una empresa del Simples Nacional puede usar el 4 %?
No. El límite es solo para empresas tributadas por el lucro real (régimen de beneficio real).
Fuentes consultadas
¿Quieres apoyar el proyecto?
Mira cómo empresas y personas en Brasil apoyan el deporte con sus impuestos, o habla directamente con el Maestro.
Lee también

Utilidad pública estatal: lo que el título le da a una federación
La FECAMTT recibió el título de utilidad pública estatal por la Ley 19.281/2025. Qué significa, qué no significa y cómo se solicita.
· 8 min de lectura

Deporte en contraturno escolar: qué apoya la ley y cómo funciona
Deporte en contraturno escolar: cómo la Ley de Incentivo, el PIE/SC y el Fundesporte tratan proyectos para niños, con el ejemplo de Balneário Camboriú.
· 5 min de lectura

Cómo conseguir patrocinio de empresa para un proyecto deportivo
Cómo conseguir patrocinio de empresas para un proyecto deportivo en Brasil: PIE/SC, Ley de Incentivo o patrocinio directo, qué llevar y qué no prometer.
· 5 min de lectura